
Facturation électronique 2026-2027 : le guide complet pour les ESN
En bref : depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA en France doivent pouvoir recevoir des factures électroniques. L’émission devient obligatoire au 1er septembre 2026 pour les grandes entreprises et les ETI, et au 1er septembre 2027 pour les PME, TPE et micro-entreprises, donc pour la grande majorité des ESN. D’ici là, chaque ESN doit choisir une plateforme agréée, fiabiliser ses données clients et relier ses CRA à sa facturation.
Les ESN facturent surtout des prestations de services, souvent en régie, à partir de comptes rendus d’activité (CRA) validés chaque mois. La réforme ne change pas ce modèle, mais elle change la façon dont la facture circule, les informations qu’elle doit contenir et les données transmises à l’administration. Ce guide fait le point sur ce qui est déjà en vigueur et sur ce qu’il reste à préparer avant septembre 2027.
Qu’est-ce que la facturation électronique obligatoire ?
Une facture électronique n’est pas un simple PDF envoyé par e-mail. C’est une facture émise, transmise et reçue sous une forme structurée, lisible par un logiciel, dans l’un des formats reconnus par l’administration : Factur-X (un PDF accompagné de données structurées), UBL ou CII.
Elle ne transite plus directement entre le fournisseur et son client : elle passe par une plateforme agréée (PA, anciennement appelée PDP). La plateforme transmet la facture au client et envoie certaines données à l’administration fiscale.
Quel est le calendrier de la réforme ?
Le calendrier a été fixé par la loi de finances pour 2024 :
- 1er septembre 2026 : obligation de réception des factures électroniques pour toutes les entreprises assujetties à la TVA, quelle que soit leur taille. Obligation d’émission pour les grandes entreprises et les ETI.
- 1er septembre 2027 : obligation d’émission pour les PME, les TPE et les micro-entreprises.
- L’e-reporting (transmission de certaines données de transaction et de paiement) suit le même calendrier que l’émission.
Concrètement, une ESN de moins de 250 salariés doit déjà être capable de recevoir les factures de ses fournisseurs et de ses sous-traitants via une plateforme agréée. Elle devra émettre ses propres factures au format électronique à partir de septembre 2027. Si elle travaille pour de grands comptes, ces clients exigent déjà souvent des factures électroniques.
Qu’est-ce qui change concrètement pour une ESN ?
Une plateforme agréée pour émettre et recevoir
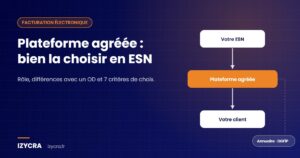
Chaque ESN doit choisir une plateforme agréée et s’inscrire dans l’annuaire central, qui indique à quelle plateforme envoyer les factures de chaque entreprise. Depuis l’abandon de son rôle d’émission en 2024, le Portail public de facturation sert d’annuaire et de concentrateur de données : il ne permet plus d’envoyer gratuitement ses factures. Le choix de la plateforme est donc une décision à prendre maintenant (voir notre guide Plateforme agréée : comment la choisir quand on est une ESN).
Quatre nouvelles mentions obligatoires
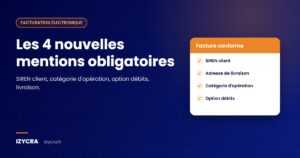
Le décret du 7 octobre 2022 ajoute quatre mentions aux factures entre entreprises :
- le numéro SIREN du client ;
- l’adresse de livraison des biens si elle diffère de l’adresse de facturation (rarement utile pour une ESN) ;
- la catégorie de l’opération : livraison de biens, prestation de services ou les deux ; pour une ESN, ce sera presque toujours « prestation de services » ;
- la mention de l’option pour le paiement de la TVA d’après les débits, si l’ESN a choisi cette option.
La mention qui demande le plus de travail est le SIREN du client : il faut le vérifier pour chaque client dans le fichier clients, y compris pour les filiales et les entités facturées séparément.
L’e-reporting des paiements
Pour les prestations de services, la TVA est due par défaut à l’encaissement. L’administration a donc besoin de savoir quand chaque facture est payée. L’ESN devra transmettre, via sa plateforme, la date et le montant des encaissements. Si elle a opté pour la TVA sur les débits, cette transmission des paiements n’est pas due, mais l’option doit figurer sur ses factures.
En pratique, une facture marquée « payée » trop tard, ou jamais, fausse les données transmises. Le suivi des encaissements devient donc une obligation déclarative, plus seulement un sujet de trésorerie.
Des statuts de facture partagés
Les factures électroniques circulent avec des statuts (déposée, rejetée, refusée, encaissée…). Ils permettent de savoir, sans relance par e-mail, si le client a bien reçu la facture ou s’il la conteste.
Quel est le lien entre les CRA et la facture électronique ?
Le compte rendu d’activité (CRA) reste un document interne, validé entre le consultant, l’ESN et le client. Il ne passe pas par la plateforme agréée. En revanche, c’est lui qui détermine le nombre de jours facturés en régie.
Plus le passage du CRA validé à la facture est automatique, moins il y a de risques d’erreur : jours oubliés, taux journalier erroné, mauvaise entité facturée, SIREN manquant. Une facture rejetée par le client ou par la plateforme retarde l’encaissement de plusieurs semaines.
Que risque une ESN qui n’est pas prête ?
La loi prévoit des amendes par facture non émise au format électronique et par transmission de données manquante, chacune plafonnée à 15 000 € par an. Une première infraction n’est pas sanctionnée si l’entreprise régularise dans les 30 jours suivant la demande de l’administration. Le risque principal reste toutefois commercial : un client équipé qui rejette des factures non conformes, ce sont des paiements retardés.
Checklist : préparer son ESN avant septembre 2027
- Choisir une plateforme agréée et vérifier son inscription dans l’annuaire, au plus vite puisque la réception est déjà obligatoire.
- Fiabiliser le fichier clients : raison sociale exacte, SIREN, adresse de facturation, références de commande exigées par chaque client.
- Vérifier son régime de TVA (encaissements ou débits) avec son expert-comptable, car il détermine l’e-reporting des paiements.
- Relier les CRA à la facturation pour que chaque facture de régie parte directement des jours validés.
- Mettre à jour ses modèles de facture avec les quatre nouvelles mentions.
- Organiser le suivi des encaissements pour que le statut « encaissée » soit renseigné à temps.
- Tester l’émission avec un ou deux clients avant l’échéance.
Comment IZYCRA accompagne les ESN
IZYCRA a été conçu pour les ESN et les cabinets de conseil. Les consultants saisissent leur CRA sur le web ou sur mobile. Une fois le CRA validé, la facture est générée automatiquement et transmise via une plateforme agréée. Les congés et absences sont suivis dans le même outil, ce qui évite les écarts entre planning, CRA et facture. Pour voir comment cela s’applique à votre ESN, demandez une démonstration gratuite.
*Cet article présente le cadre général de la réforme et ne remplace pas l’avis de votre expert-comptable. Sources : décret n° 2022-1299 du 7 octobre 2022, article 91 de la loi de finances pour 2024, economie.gouv.fr.*
Questions fréquentes
Une ESN doit-elle déjà pouvoir recevoir des factures électroniques ?
Oui. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA en France, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques via une plateforme agréée.
Quand une PME de conseil doit-elle émettre ses factures au format électronique ?
Les PME, TPE et micro-entreprises doivent émettre leurs factures au format électronique à partir du 1er septembre 2027. Les grandes entreprises et les ETI y sont soumises depuis le 1er septembre 2026.
Le CRA doit-il être envoyé via la plateforme agréée ?
Non. Le compte rendu d’activité reste un document interne entre le consultant, l’ESN et le client. Seule la facture, établie à partir du CRA validé, passe par la plateforme agréée.
Un PDF envoyé par e-mail est-il une facture électronique ?
Non. Une facture électronique est une facture structurée, au format Factur-X, UBL ou CII, transmise par une plateforme agréée. Un simple PDF ne répond pas à l’obligation.


Ajouter un commentaire