
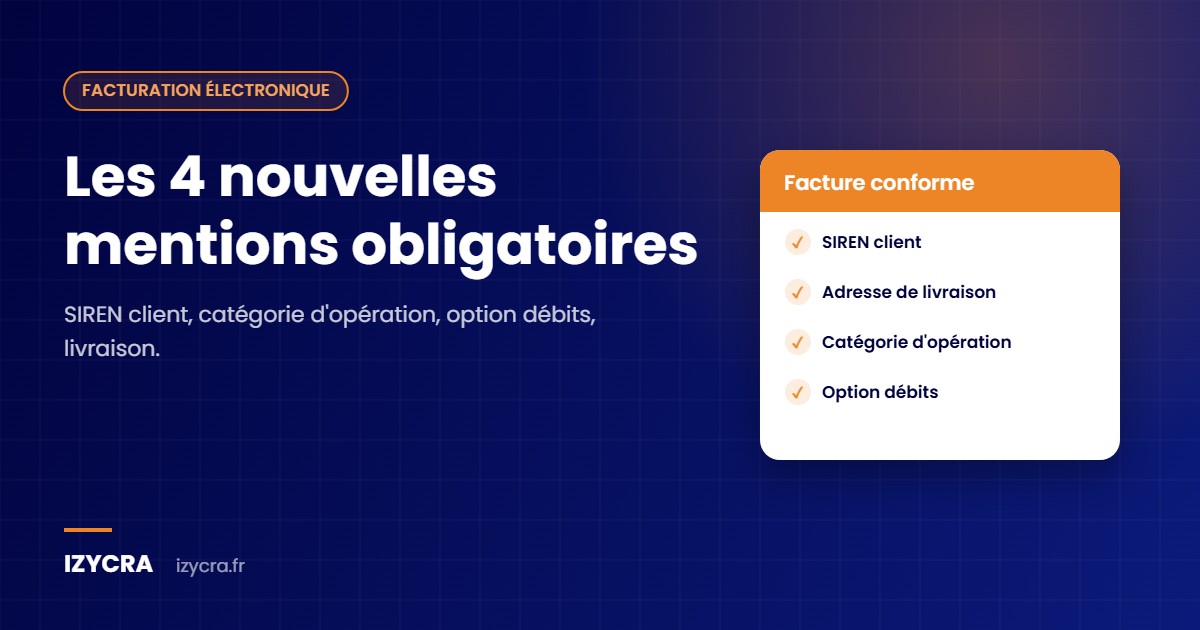
Facture électronique : les 4 nouvelles mentions obligatoires expliquées
En bref : avec la réforme de la facturation électronique, quatre mentions s’ajoutent aux factures entre entreprises : le SIREN du client, l’adresse de livraison si elle diffère de l’adresse de facturation, la catégorie de l’opération (biens, services ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits. Elles s’appliquent selon le même calendrier que l’obligation d’émettre des factures électroniques : 1er septembre 2026 pour les grandes entreprises et les ETI, 1er septembre 2027 pour les PME et micro-entreprises.
Pourquoi ces nouvelles mentions ?
Les factures électroniques transitent par des plateformes agréées qui transmettent des données à l’administration fiscale. Ces quatre informations permettent d’identifier précisément le client, de distinguer biens et services (qui n’obéissent pas aux mêmes règles d’exigibilité de la TVA) et de préparer, à terme, le pré-remplissage des déclarations de TVA.
1. Le numéro SIREN du client
Le SIREN (9 chiffres) du client assujetti établi en France doit figurer sur la facture. C’est lui qui permet à la plateforme d’adresser la facture au bon destinataire via l’annuaire. Pour une ESN, cela suppose une fiche client à jour dans l’outil de facturation : un SIREN erroné, c’est une facture rejetée ou mal routée.
2. L’adresse de livraison
Elle n’est exigée que pour les livraisons de biens, et seulement si elle diffère de l’adresse de facturation. La plupart des factures de prestations intellectuelles d’une ESN ne sont donc pas concernées.
3. La catégorie de l’opération
La facture indique si elle porte sur des livraisons de biens, des prestations de services, ou les deux. Une ESN qui facture du temps passé en régie ou au forfait émet des factures de prestations de services ; si elle revend aussi du matériel ou des licences, la facture peut être mixte.
4. L’option pour le paiement de la TVA d’après les débits
Pour les prestations de services, la TVA est par défaut exigible à l’encaissement. Un prestataire peut opter pour l’exigibilité aux débits (à la facturation) : il doit alors porter la mention « Option pour le paiement de la taxe d’après les débits » sur ses factures. Cette information permet au client de savoir quand il peut déduire la TVA.
Calendrier d’application
- 1er septembre 2026 : grandes entreprises et ETI, pour l’émission de factures électroniques et les nouvelles mentions. Toutes les entreprises doivent pouvoir recevoir des factures électroniques à cette date.
- 1er septembre 2027 : PME et micro-entreprises pour l’émission.
Quelles sanctions en cas d’oubli ?
Une mention manquante ou inexacte est sanctionnée par une amende de 15 € par omission et par facture, plafonnée au quart du montant de la facture. Le fait de ne pas émettre une facture sous forme électronique quand on y est tenu est sanctionné séparément, par facture concernée, dans la limite d’un plafond annuel. Au-delà des amendes, le risque principal est opérationnel : une facture incomplète peut être rejetée par la plateforme et retarder le paiement.
Comment s’y préparer
- Compléter le SIREN de tous les clients dans le fichier clients.
- Paramétrer la catégorie d’opération par défaut (prestations de services pour la plupart des missions).
- Vérifier avec l’expert-comptable le régime de TVA (encaissements ou débits) et ajouter la mention si besoin.
- Choisir une plateforme agréée et tester l’envoi de factures réelles.
IZYCRA génère les factures à partir des CRA validés et transmet les flux via une plateforme agréée partenaire : les données clients et les mentions sont reprises automatiquement d’une facture à l’autre.
Questions fréquentes
Les nouvelles mentions s’appliquent-elles aux PME dès 2026 ?
Les mentions suivent le calendrier de l’obligation d’émission : 1er septembre 2026 pour les grandes entreprises et les ETI, 1er septembre 2027 pour les PME et micro-entreprises. Rien n’empêche de les ajouter plus tôt.
Une ESN doit-elle indiquer une adresse de livraison ?
En général non : l’adresse de livraison n’est exigée que pour les livraisons de biens, et seulement si elle diffère de l’adresse de facturation.
Quelle catégorie d’opération indiquer pour une prestation de conseil ?
Une prestation de conseil ou de développement facturée au temps passé ou au forfait relève des prestations de services.

Ajouter un commentaire