
Notes de frais en ESN : règles URSSAF 2026, barème kilométrique et bonnes pratiques
En bref : en ESN, les notes de frais concernent surtout les consultants en mission chez le client : repas, transports, nuits d’hôtel et kilomètres. Deux méthodes de remboursement coexistent, les frais réels sur justificatifs et les allocations forfaitaires plafonnées par l’URSSAF. Dans les deux cas, la clé est un circuit de validation rapide et un lien direct avec la mission, pour rembourser le consultant à temps et refacturer au client ce qui doit l’être.
Frais réels ou allocations forfaitaires : deux méthodes
L’employeur rembourse les frais professionnels engagés par le salarié selon l’une de ces deux méthodes :
- Les frais réels : le consultant avance la dépense et la justifie (facture, ticket, note d’hôtel). Le remboursement est exonéré de cotisations dès lors que la dépense est professionnelle et justifiée.
- Les allocations forfaitaires : un montant fixe est versé (par repas, par nuit, par kilomètre). Il est exonéré dans la limite des barèmes publiés chaque année par l’URSSAF ; au-delà, l’employeur doit prouver l’utilisation conforme de la somme.
La plupart des ESN combinent les deux : frais réels pour l’hôtel et le train, forfait pour certains repas ou pour les indemnités kilométriques.
Les plafonds repas 2026 à connaître
Les limites d’exonération sont revalorisées au 1er janvier. Pour 2026 :
- Repas pris sur le lieu de travail en raison de contraintes d’horaires (travail de nuit, travail posté) : 7,50 € par repas.
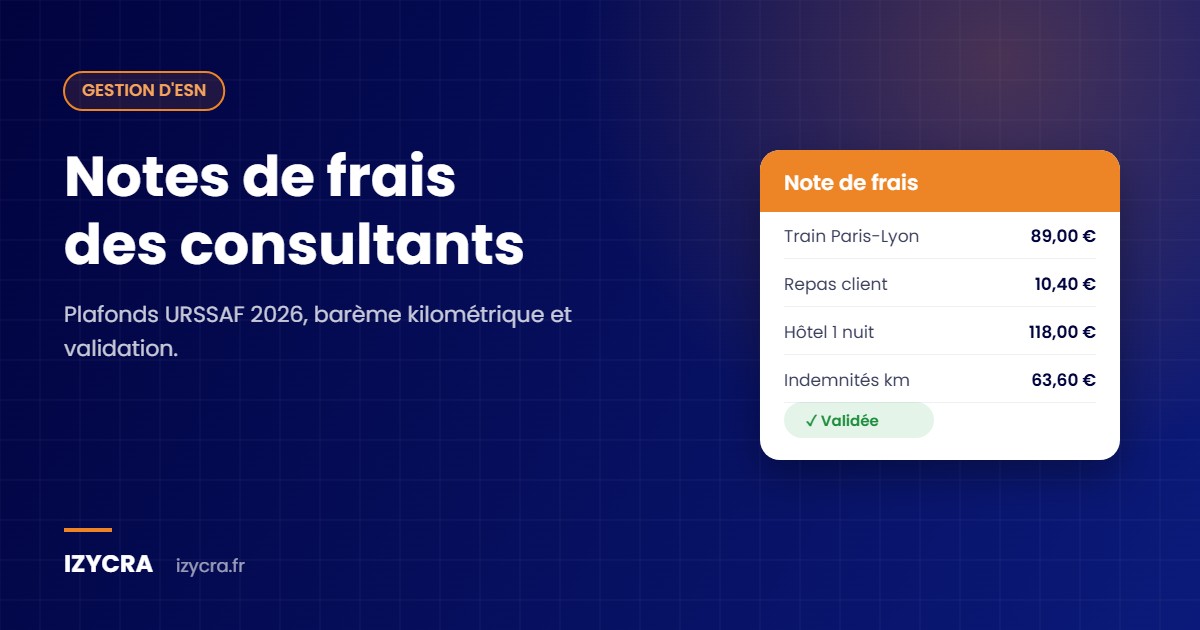
- Repas pris hors des locaux sans pouvoir aller au restaurant (par exemple sur le site d’un client sans restauration) : 10,40 € par repas.
- Repas au restaurant en déplacement et grands déplacements (repas, logement) : montants spécifiques publiés dans le barème URSSAF de l’année, à vérifier sur urssaf.fr.
Si l’ESN finance des titres-restaurant, la participation patronale est exonérée lorsqu’elle représente entre 50 % et 60 % de la valeur du titre, dans la limite de 7,32 € par titre en 2026.
Indemnités kilométriques : le barème 2026
Quand un consultant utilise son véhicule personnel pour rejoindre un client, l’employeur peut le rembourser selon le barème kilométrique fiscal. Celui publié en 2026 (revenus 2025) prévoit, pour une voiture thermique de 5 CV, 0,636 € par km jusqu’à 5 000 km par an, puis (0,357 × km) + 1 395 € entre 5 001 et 20 000 km. Les véhicules 100 % électriques bénéficient de montants environ 20 % plus élevés.
Le trajet domicile-client n’est pas toujours indemnisable de la même façon qu’un déplacement professionnel : tout dépend de la distance habituelle et du lieu de travail contractuel. En cas de doute, l’expert-comptable de l’ESN doit trancher une règle claire, écrite dans la politique de frais.
Les justificatifs à conserver
- Facture ou ticket détaillé, avec la date, le montant TTC et la TVA (indispensable pour la récupérer).
- L’objet professionnel : nom du client ou de la mission, motif du déplacement.
- Pour les kilomètres : date, trajet, distance, puissance fiscale du véhicule et copie de la carte grise.
Une photo du ticket prise immédiatement depuis le téléphone évite la majorité des pertes de justificatifs en fin de mois.
Refacturer les frais au client
En ESN, une partie des frais est refacturée au client : déplacements imposés par la mission, hébergement, parfois repas. Les règles figurent dans le contrat ou le bon de commande (forfait journalier, frais réels plafonnés, frais inclus dans le TJM). Pour ne rien oublier, chaque note de frais doit être rattachée à une mission dès sa saisie : c’est ce qui permet de l’ajouter automatiquement à la facture du mois.
Un circuit de validation simple
- Le consultant saisit sa dépense et joint le justificatif, en la rattachant à sa mission.
- Le manager valide la dépense (cohérence avec la mission et la politique de frais).
- La comptabilité contrôle les plafonds, rembourse avec le salaire et prépare la refacturation.
Dans IZYCRA, les notes de frais sont saisies par les consultants, validées par les gestionnaires et reliées à la mission, ce qui facilite à la fois le remboursement et la facturation du client.
Questions fréquentes
Un remboursement de frais est-il soumis à cotisations ?
Non, s’il correspond à des frais professionnels réels justifiés ou à des allocations forfaitaires dans la limite des barèmes URSSAF. Au-delà, la fraction excédentaire peut être réintégrée dans l’assiette des cotisations si l’employeur ne prouve pas l’utilisation conforme.
Quel est le montant exonéré pour un repas pris chez le client en 2026 ?
Si le consultant ne peut pas aller au restaurant, l’allocation repas hors des locaux est exonérée dans la limite de 10,40 € par repas en 2026.
Peut-on refacturer les notes de frais au client ?
Oui, si le contrat le prévoit. Les frais refacturés doivent apparaître sur la facture du client, avec la TVA applicable.

Ajouter un commentaire